Содержание:
Компания наконец-то стоит дешевле капитала: P/BV LTM ~0,8. Форвардный P/E оценивается в районе 3,5. Для банка, который растёт быстрее рынка, это уже не дорого.
Ключевые цифры за 1П2026:
- Чистая выручка: 414,2 млрд (+26% г/г)
- Операционная чистая прибыль: 98,6 млрд (+32% г/г)
- Чистая прибыль по МСФО: 74,5 млрд (−7% г/г) — переоценка Яндекса.
- ROE: 27,4%
Если перестать претворяться технологической компанией и вспомнить, что подавляющая доля выручки — классический банковский бизнес, то для банка результаты отличные. И оценка в районе 1 капитала — недорого для банка.
ROE продолжает замедляться
Т-Технологии торгуются с премией к Сберу именно потому, что растут быстрее. Но рентабельность постепенно замедляется.
В свежей презентации Т-Технологии аккуратно не пишут о том, что в 1П 2026 ROE опустился до 27,4%:
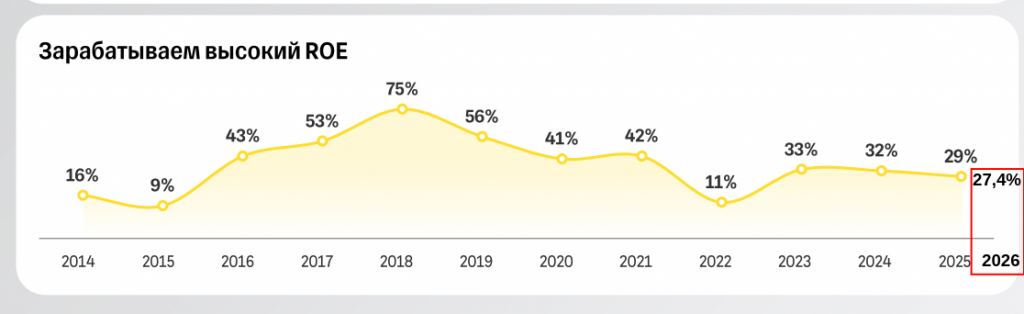
Менеджмент обещает, что во втором полугодии будет сезонное ускорение. И от планов показать ROE 30% в 2026 году пока не отказываются.
Если ROE продолжит замедляться, то станет совершенно непонятно, за что переплачивать. Тот же Сбер торгуется с дисконтом к капиталу, у него ROE 24% (уже не так сильно отстает), а дивидендная доходность заметно выше.
Поможет ли сделка с Точкой?
Сделка отличная. Бизнесы похожие, синергия очевидная.
Но по цифрам получается скромно.
Точка заработала 20,2 млрд руб. чистой прибыли за 2025 год (ROE 41,8%). Операционная прибыль Т-Технологий в годовом выражении — около 200 млрд руб. То есть Точка добавит примерно 10% к прибыли группы.
Неплохо, но на переломный момент не тянет.
Итоги и выводы
- Т-Технологии уже не выглядят переоцененным активом. Премия к рынку сокращается.
- Если сравнивать со Сбером, то мне Сбер по-прежнему нравится больше. Я не вижу причин переплачивать. Риск снижения ROE реален. С пиковых 75% в 2018 году опустились до 27,4% в 1П2026. Менеджмент обещает сезонное ускорение во втором полугодии, но гарантий нет.
- При текущей доходности и текущих рисках облигации мне нравятся больше акций. Но если собирать портфель из акций, Т-Технологии в нём были бы. Отличный бизнес, хороший рост, и стоит уже недорого.